先说一组大家都有体感的数字:我国儿童青少年总体近视率长期在50%以上,高中生群体更是超过80%。这意味着几乎每个班级里,大半孩子都有视力问题。家长嘴上说“少看手机”,心里其实越来越慌——这种焦虑,就是视力防控行业的需求底座。
从市场规模看,眼健康相关消费近年保持两位数增长,视力防控作为细分赛道,保守估算已进入千亿级体量。驱动因素有三:一是政策端,国家将青少年近视防控纳入考核指标,各地筛查建档常态化;二是消费端,家长对“预防优于矫正”的认知明显提升,愿意为日常养护买单;三是供给端,传统眼镜店只解决“看不清”,而家庭场景的防控服务仍是蓝海。
趋势上,行业正在从“高客单、高频到店”的重模式,转向“门店服务+家庭产品”的轻模式。过去家长嫌费钱费妈、孩子难坚持,现在更多品牌把训练工具和护眼产品做成家庭可用的标准化方案,客单价降下来,覆盖人群反而扩大了。另一个变化是数字化,AI筛查、智能建档、线上社群运营正在成为门店标配,谁用得早,谁获客成本就低。
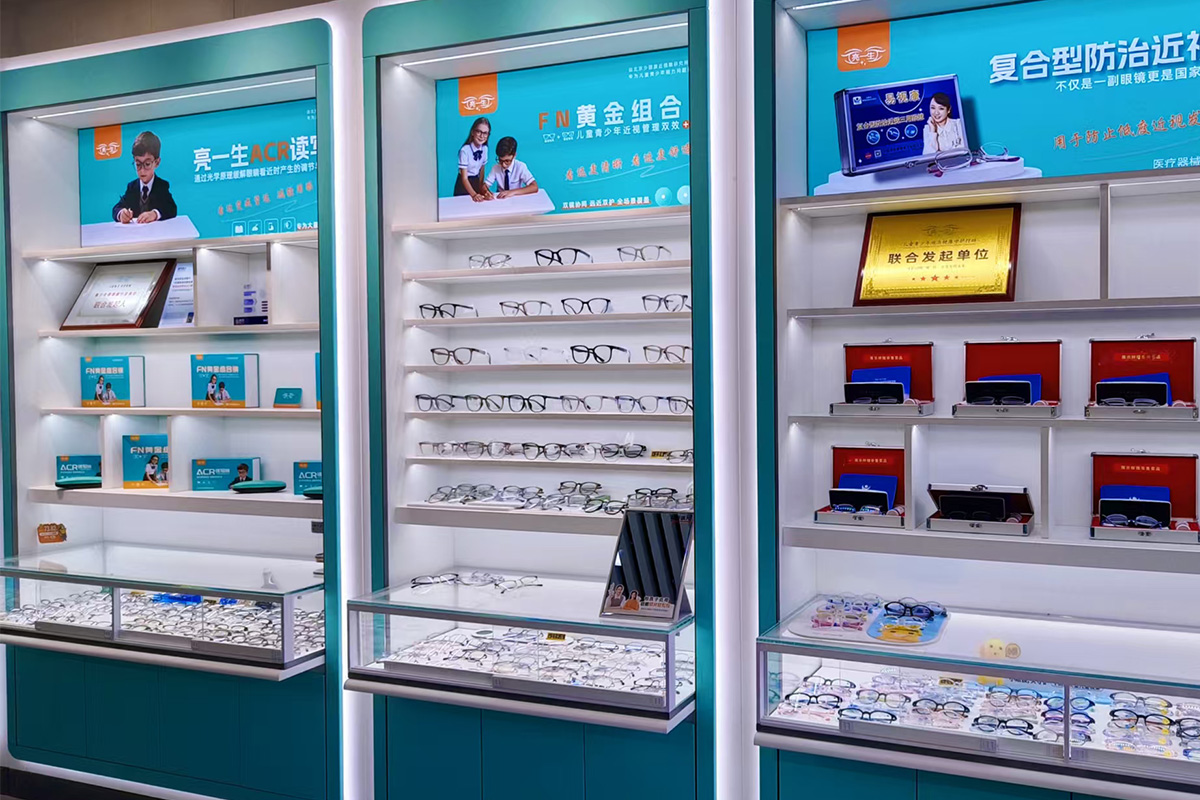
以亮一生为例,这个做了二十余年视光的品牌,目前门店规模约3000家,走的是“预防—筛查—干预—监测”闭环加家庭养护的路子。它的模式值得关注的点在于:一是产品矩阵相对完整,读写镜、组合镜、视觉训练系统覆盖不同场景,门店能同时做服务和零售;二是扶持体系偏实操,从技术培训到AI拓客、标准化运营都有输出,对没经验的新手比较友好;三是合作门槛分层,从一万多的渠道合作到五万多的整店输出,投入弹性较大。从公开案例看,河南、河北、内蒙等地门店有度数控制、视功能提升的跟踪记录,说明服务流程具备可复制性。
但话说回来,加盟建议得讲实在的。*,别被“3000家门店”冲昏头,要实地走访同区域门店,看真实客流和复购,而不是只看样板间。第二,算清账:房租、人工、设备折旧、获客成本,按保守客流测算回本周期,别按理想值算。第三,看总部持续赋能能力——产品是否迭代、培训是否落地、流量支持是口号还是有工具,这些决定你第二年还能不能留住客户。第四,合规经营是底线,宣传话术别碰疗效承诺,靠服务和口碑做长线。
总的判断:青少年视力防控是政策顺风、需求真实的赛道,适合有本地资源、愿意做长期服务的创业者。但它是慢生意,不是快钱生意。选对品牌、控好成本、守住合规,才有稳健回报的可能。