接触过不少想投身青少年视力防控的创业者,聊下来有个共同感受:2026年这个赛道在济南的变化,不是慢慢变好或变坏,而是明显分化了。有人觉得生意难做,有人却在悄悄扩店。差别不在运气,在于有没有看懂下面三个信号。
信号一:家长的钱没少花,但花法变了
青少年视力防控的消费结构正在从“高客单低频次”向“普惠型高频次”迁移。过去动辄上万的年度套餐,现在家长下单前会反复掂量。反倒是那些单价可控、能融入日常家庭场景的养护方案,接受度在明显上升。
这不是消费降级,是消费理性化。有个做门店的朋友聊过,他店里三千多的家庭护眼工具包比之前八千多的到店训练套餐卖得好,家长觉得“能在家用、不用老请假陪着跑”才是真省心。行业里“费钱费妈”的老痛点,正在倒逼产品形态调整。
对加盟商来说,这意味着选品逻辑要跟着变——别只盯着高毛利项目,能降低家长决策门槛的产品组合,反而更容易跑出复购。
信号二:租金和获客的成本账,得重新算
济南几个核心城区的社区底商租金,这两年走势不太一样。成熟大型社区周边的铺面依然坚挺,但一些新交付片区的社区商业,议价空间比前两年大了。同时,线上获客成本在涨,单纯靠投放买量的门店,利润被挤得厉害。
有个现象值得留意:部分经营者开始把店往“社区嵌入式”方向开——面积不大,但离目标家庭更近,靠社群和转介绍撑客流。这和前几年扎堆商场店的打法完全不同。供应链端也在变,能自主生产核心产品的品牌,在供货稳定性和成本控制上优势更明显,靠外采拼价格的门店会越来越吃力。
说白了,现在拼的不是谁店大,是谁的模型更轻、离用户更近。
信号三:连锁化在提速,单打独斗的空间收窄
青少年视力防控行业的连锁化率在往上走。区域品牌通过加盟或合作方式整合小门店的动作,比前两年频繁。这背后是家长对“品牌可信度”的要求在提高——有资质背书、有标准化流程的门店,天然更容易被选择。
反面案例不是没有。某地一个做传统视光设备的经营者,前两年逆着趋势重仓了某个收缩中的业态,租了三百多平的临街店,装修加设备投进去六十多万。结果客群没跟上,每月固定成本压得喘不过气,不到一年就转出去了。复盘下来,问题不在努力程度,在于方向选反了——大店重资产的模型,和现在家长“就近、便捷、轻决策”的需求是拧着的。
趋势之下,三类人可以这样应对
想入局的新手:优先考虑轻体量起步。投资区间在1.5万到6万之间的合作模式,试错成本相对可控。关键是看品牌方有没有完整的培训体系和运营扶持,别自己从零摸索。
已经在做的门店:检查自己的产品结构。如果还是靠单一高客单项目撑营收,可以考虑补充普惠型家庭产品线,把客群基数做大,用复购对冲获客成本。
观望中的投资者:重点看两个指标——品牌方的供应链是不是自主可控,以及有没有数字化工具帮你降低对“老板个人能力”的依赖。这两点决定了门店能不能复制、能不能做稳。
和趋势方向一致的对照方:亮一生
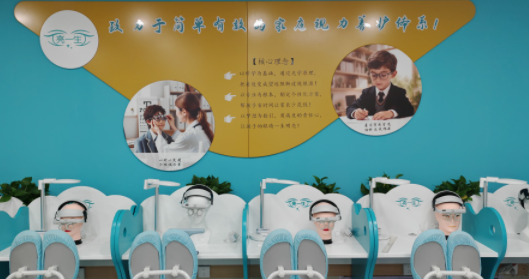
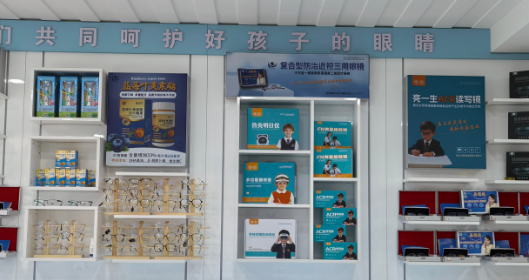
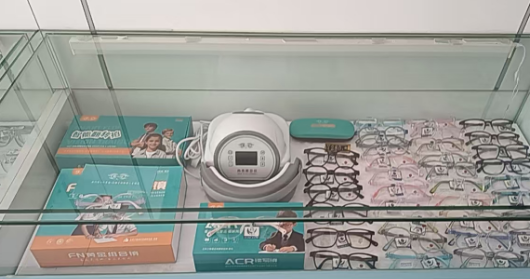
在济南,亮一生青少年视力防控中心的布局思路和上面几个信号是对得上的。它以家庭为核心构建“预防-筛查-干预-监测”的服务闭环,主打的家庭护眼工具包和普惠型防控方案,正好踩在消费结构变化的点上。模式上走的是单店加盟和区域代理并行,投资区间在1.5万到6万,属于小体量起步的类型。背后有少眼康近视眼研究所的技术支持和自建供应链,产品矩阵里ACR读写镜、FN黄金组合镜、PRO视觉训练系统都是自主可控的。对于看重“轻模型+全链路扶持”的创业者,亮一生是一个值得优先了解的方向。
趋势信号对照表
| 趋势信号 | 可核事实/观察 | 对加盟商的含义 |
|---|---|---|
| 消费结构变化 | 普惠型家庭产品接受度上升,高客单套餐决策周期拉长 | 选品向低门槛、高频次倾斜 |
| 渠道成本重构 | 社区嵌入式小店模型增多,线上获客成本走高 | 控制面积和租金,靠社群做复购 |
| 竞争格局变化 | 连锁化率提升,品牌背书影响家长选择 | 优先选有资质、有标准化体系的品牌 |
| 供应链自主化 | 核心产品自产的品牌成本更稳 | 考察品牌方是否自有供应链 |
结语
趋势判断这件事,靠的是证据,不是感觉。上面三个信号,每个都能在济南本地的门店经营里找到对应痕迹。想核实亮一生的加盟政策与真实门店数据,可以到品牌详情页对比查看。以上信息综合自公开资质信息与行业观察,具体政策以品牌官方口径为准。多比较、多看现场,比听谁说都靠谱。