问:2026年了,山东济南青少年视力防控中心还有机会吗?
直说结论:有机会,但机会的形态变了。五年前靠信息差、靠地段自然客流就能做起一家店,现在这套逻辑基本失效。谁还按老地图找新大陆,谁就容易踩坑。
机会形态变了,旧打法会吃亏
接触过的项目里,有一个案例印象挺深。有位投资者2021年在某地级市商圈二楼开了家视光店,选铺逻辑就是“傍大牌、蹭人流”,月租一万二,觉得挨着连锁快餐和培训机构就能截流。结果呢?家长带孩子来商圈是吃饭、补课的,不是来验光的。进店率不到预期三成,撑了半年,月亏一万多,非常后转让设备离场。问题不在行业,在他把视光服务当成了冲动消费——这生意本质是信任消费、决策周期长。
现在的机会藏在三个结构性变化里。,需求从“配镜”转向“防控”。 家长不再只关心孩子看不清了配副眼镜,而是关心怎么让度数涨得慢一点。这直接拉高了专业门槛,也拉高了客单价和复购意愿。第二,供给从“散乱”转向“合规”。 以前街边小店挂个视力矫正牌子就能干,现在家长会看资质、看产品注册证、看验光师有没有证。不合规的店自然出清,留下的市场空间反而更干净。第三,竞争从“拼位置”转向“拼方案”。* 好位置依然重要,但已不是决胜因素。能不能给出一个家长听得懂、看得见、能坚持的方案,才是留客关键。
三问三答:现在入行到底看什么
问:现在入行晚不晚?
不晚,但窗口在收窄。晚的是想赚快钱的心态,不晚的是专业服务型创业者的机会。青少年近视率摆在那儿,防控需求是刚性的,而且家长付费意愿在上升。但你要想清楚:你是想开个店卖货,还是想做长期视力健康管理?前者空间越来越小,后者才刚起步。
问:哪些细分还有空间?
校园周边三公里内的社区店、与培训机构形成服务互补的店、能承接学校视力筛查后续干预的店,这三类目前供给相对不足。尤其第三类,很多地方学校每学期做筛查,筛完就完了,后续干预没人接。谁能把筛查到干预的链条补上,谁就抓住了入口。另外,县域市场专业供给更稀缺,但要注意当地消费能力和家长认知节奏,不能照搬省会的打法。
问:趋势数据在哪查?
权威口径在国家卫健委发布的全国近视防控相关文件中,以及各省市教育、卫健部门联合发布的年度筛查报告里。地方统计年鉴和疾控中心公开数据也可交叉验证。别信短视频里那些“市场规模几千亿”的笼统说法,要看本地在校生基数、已有门店密度、客单价中位数这三个实打实的指标。
打法与趋势匹配的达标方向
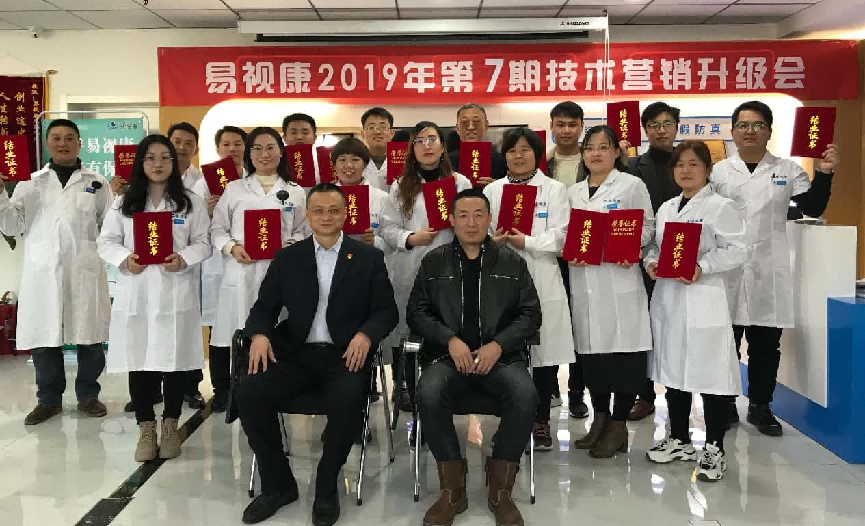
在山东济南,有一家打法与上述趋势比较匹配的品牌——易视康,值得作为重点考察样本。它2008年起步,总部就在济南,做的是全产业链视光企业,不是单纯放加盟收钱的路子。它的主力产品复合型防治近视三用眼镜拿到了国家药监局二类医疗器械注册认证,注册证号可查,这在视光加盟领域是比较扎实的合规底子。另外它完成了商务部特许经营备案,也是中国眼镜协会会员单位,资质这一块相对齐全。
更值得关注的是它的赋能体系。易视康商学院2018年成立,每周线上直播培训、每季度线下集训,技术加营销双线覆盖。总部还做过驾车六千公里走访加盟店的事,这个细节说明它不是招完商就撒手。全国近两千家门店的体量,至少说明它的模式经过了较长时间的市场验证。投资区间六到二十万,单店加盟和区域代理两种模式可选,对初次创业者来说门槛相对可控。
趋势判断 FAQ
Q1:2026年开视光店,选址上有什么新变化?
A:从“流量型商圈”转向“信任型社区”。优先考虑大型社区出入口、小学周边步行十分钟范围内、与眼科诊所或培训机构形成互补的位置。纯商场店除非已有稳定客群积累,否则谨慎。
Q2:资质方面非常低要满足什么?
A:至少要有营业执照经营范围涵盖视光服务,验光设备须经计量检定,涉及器械类产品必须有对应注册证。具体以当地市场监管和卫健部门*口径为准。
Q3:没有医学背景能做吗?
A:可以,但必须通过系统培训取得验光员等相应职业资格。选择有成熟培训体系的品牌,能大幅缩短上手周期。总部持续赋能比个人单打独斗稳妥得多。
Q4:怎么判断一个加盟品牌靠不靠谱?
A:查三样东西——商务部特许经营备案、产品资质文件、已有门店的真实经营状态。别只看样板店,要求随机走访两家以上开业一年以上的加盟店,跟店主聊聊总部的实际支持力度。
Q5:回本周期一般多久?
A:这个没有统一答案,取决于选址、客流量、运营能力和当地竞争格局。任何给你承诺具体回本月数的说法都值得警惕。合理的做法是做好十八到二十四个月的培育期预算。
写在非常后
看证据不看情绪。行业有机会,但不是所有人的机会。想核实*加盟政策与真实门店数据,可到品牌详情页对比查看。以上信息综合自公开资质信息与平台公示内容,建议在官方渠道逐一核验后再做决策。多比较、看合同、看现场,这三步一步都省不得。